5000万への道のり
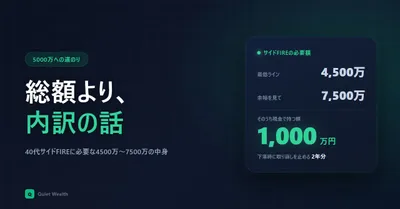
40代のサイドFIREに必要な額は4500万〜7500万。総額より内訳が大事でした
47歳・資産6050万の会社員が、サイドFIREの必要額を幅で出しました。4500万と7500万で何が違うのか、そしてそのうち1000万を現金で持つべき理由を、2022年の相場データから計算します。
続きを読む
47歳・資産6050万の会社員が、サイドFIREの必要額を幅で出しました。4500万と7500万で何が違うのか、そしてそのうち1000万を現金で持つべき理由を、2022年の相場データから計算します。
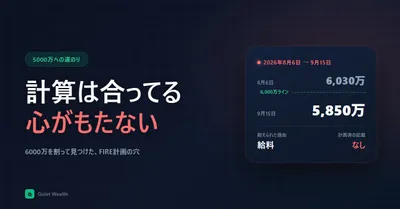
47歳・資産が6030万から5850万まで減った1ヶ月半の記録です。日経は上がったのに資産は減りました。下落局面で自分を支えていたのが給料だったと気づき、FIRE計画を見直します。
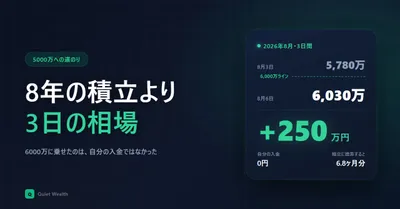
47歳・資産6000万到達の記録です。8月3日に5780万、8月6日に6030万。3日で250万増えた要因を積立・賞与・相場に分解し、50歳サイドFIRE計画への影響まで試算しました。

現金比率を90%から15%まで8年かけて下げてきた記録です。守っていたのは比率でなく「絶対額500万」でした。その判断の変化を書きます。
キオクシア株がIPOから約75倍。SNSは盛り上がるけれど、それは最安値から最高値の理論値です。買値・売値・投下資金で恩恵は別物。インデックス投資家が数字に振り回されない理由を書きます。
資産5800〜5900万を行き来し、6000万の大台にあと一歩届かない記録。変動額が増える現実と、それでも毎月37万の積立を変えない判断を書きます。
