5000万への道のり
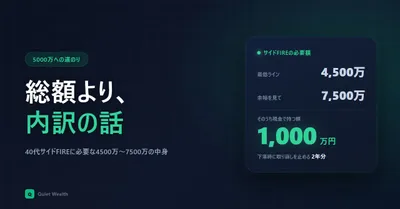
40代のサイドFIREに必要な額は4500万〜7500万。総額より内訳が大事でした
47歳・資産6050万の会社員が、サイドFIREの必要額を幅で出しました。4500万と7500万で何が違うのか、そしてそのうち1000万を現金で持つべき理由を、2022年の相場データから計算します。
続きを読む
資産形成・投資・節約に関する記事
47歳・資産6050万の会社員が、サイドFIREの必要額を幅で出しました。4500万と7500万で何が違うのか、そしてそのうち1000万を現金で持つべき理由を、2022年の相場データから計算します。
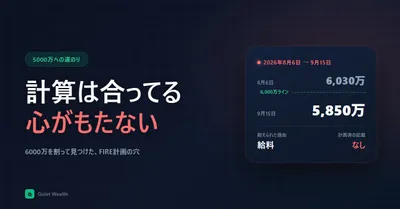
47歳・資産が6030万から5850万まで減った1ヶ月半の記録です。日経は上がったのに資産は減りました。下落局面で自分を支えていたのが給料だったと気づき、FIRE計画を見直します。
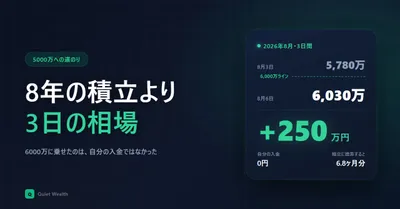
47歳・資産6000万到達の記録です。8月3日に5780万、8月6日に6030万。3日で250万増えた要因を積立・賞与・相場に分解し、50歳サイドFIRE計画への影響まで試算しました。

現金比率を90%から15%まで8年かけて下げてきた記録です。守っていたのは比率でなく「絶対額500万」でした。その判断の変化を書きます。
キオクシア株がIPOから約75倍。SNSは盛り上がるけれど、それは最安値から最高値の理論値です。買値・売値・投下資金で恩恵は別物。インデックス投資家が数字に振り回されない理由を書きます。
資産5800〜5900万を行き来し、6000万の大台にあと一歩届かない記録。変動額が増える現実と、それでも毎月37万の積立を変えない判断を書きます。

資産5000万の40代が、FIRE達成日を毎日カウントダウンする計算アプリを自作。S&P500など実在4指数で算出するFIREシミュレーターを作った話。
友達がマイクロンで+300万、SNSでは「インデックスじゃ物足りない」発言の増加。2026年6月時点で観察した短期視点シグナル3つと、それでも積立を止めない判断ロジック。
売却損益▲220万 vs 保有継続+3000万。ソニー・コーエーテクモ・IIJを株式分割込みで再計算すると差分3220万円。短期視点しかなかった自分がインデックス積立に移行するまでの判断パターンを具体的に振り返ります。
FP2級学科を1回落ちた40代の取得記。住宅ローン非返済もドル建て投信ヘッジなしも、自分の8年の判断はFP2テキストに答えとして書いてあった。連載①で立てた『経験は資格で答え合わせ』哲学が、確信に変わるまでの記録