40代のサイドFIREに必要な額は4500万〜7500万。総額より内訳が大事でした
47歳・資産6050万の会社員が、サイドFIREの必要額を幅で出しました。4500万と7500万で何が違うのか、そしてそのうち1000万を現金で持つべき理由を、2022年の相場データから計算します。
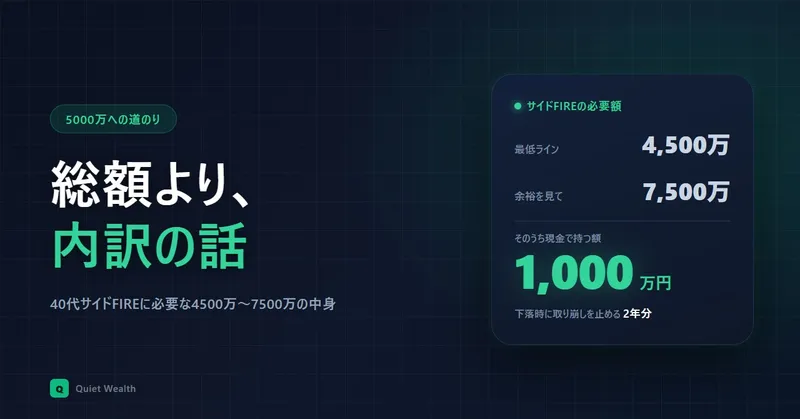
いくら必要かと聞かれたら、4,500万から7,500万と答えます
サイドFIREにいくら必要か。この手の記事はだいたい「1億」とか「5,000万」とか、ひとつの数字で答えてくれます。
僕は幅でしか答えられません。4,500万から7,500万です。
差が3,000万もあって答えになっていない気もしますが、この幅そのものが答えだと思っています。同じ「サイドFIRE」でも、中身が違えば倍近く変わるからです。
ちなみに今の僕は47歳で、資産は6,050万です。ちょうどこの幅の真ん中あたりにいます。目標は50歳なので、あと3年。
幅が3,000万もある理由
4,500万と7,500万、何が違うのか。
削れるもの、削れないものを分けると、こうなります。
- 生活費(家賃・食費・光熱費など)— 削りにくい
- 教育費 — 進路次第で1,000万単位で動く
- 旅行・趣味 — いくらでも削れるし、いくらでも使える
うちは公立中→私立高→私立大文系を想定していて、教育費は総額1,000万を見込んでいます。ここを全部公立にすれば、必要額は数百万単位で下がります。
7,500万は「教育費も旅行も趣味も、我慢せずにやる」場合の数字です。4,500万は「生活が回ればいい」の数字です。
4月に書いた計画書では最低ラインを4,500万と置きました。今も変えていません。ただ、4,500万でFIREしたら、たぶん毎月の口座残高を見て胃が痛くなると思います。
「月の不足額 ÷ 4%」で計算すると、答えを間違えます
必要額の出し方として、よく紹介されるのがこれです。
毎月の不足額を12倍して、4%で割る。4%ルールというやつです。
僕の数字で実際にやってみます。
- 50歳以降の収入: 妻24万 + 自分の業務委託20万 = 月44万
- 50歳時点の支出: 約48.5万(生活費38.5万 + 教育費10万)
- 不足: 月4.5万 = 年54万
54万 ÷ 4% = 1,350万。
1,350万でサイドFIREできることになります。
できません。
この計算が見ているのは、50歳から60歳までの10年だけです。妻が働いていて、自分も業務委託で稼いでいる期間。その先が抜けています。
- 60〜65歳: 年金がまだ出ない。完全に無収入で、生活費が丸ごと取り崩しになる
- 65歳〜: 年金は世帯で月20万。それでも足りない分を25年間取り崩し続ける
不足が月4.5万で済むのは、50代の10年だけです。60歳を超えると不足が月38.5万に跳ね上がり、それが5年続きます。
ここまで通して計算すると、桁がひとつ変わります。
「いくら必要か」の答えが1,350万に見えてしまう計算式は、サイドFIREには使えません。労働収入が永続する前提になっているからです。
総額より、内訳のほうが大事でした
ここからが今回書きたかったことです。
必要額を7,500万と置いたとして、その7,500万をどう持つか。これを考えている記事を、あまり見かけません。だいたい総額の話で終わります。
僕の内訳はこうです。
- 運用資産: 6,500万
- 現金: 1,000万
この現金1,000万が、今回の本題です。
生活防衛資金として現金を持つ、という話は前に書きました。今は500万を12ヶ月分として持っていて、FIRE後は24ヶ月分の1,000万に増やす予定です。
ただ、当時は「無収入になったときの保険」としか考えていませんでした。病気とか、仕事が途切れたときのためのお金です。
先月、それだけじゃないことに気づきました。
なぜ1,000万なのか。2022年の相場が答えでした
前回の記事で、資産が6,030万から5,850万まで減ったときの話を書きました。180万減って、正直けっこう凹みました。
そのとき耐えられたのは、毎月給料が入っていたからです。口座が減っても生活は無傷でした。
FIRE後はその給料がありません。しかも取り崩しているので、下がっている資産をさらに削ることになります。
じゃあ、どうすればいいか。下がっている間は取り崩さなければいい。現金で食いつなぐ。
問題は、何年分の現金を持てばいいかです。
自分の感覚だと2年でした。根拠は2022年の相場です。調べ直すと、こうでした。
- 2022年1月3日: S&P500が4,796の高値
- 2022年10月12日: 3,577まで下落(約25%下落)
- 2024年1月: 4,796を回復
高値から高値まで、約24ヶ月。感覚で「2年くらい」と思っていた数字が、実績とほぼ一致していました。
なので計算はこうなります。
月28万の取り崩しを24ヶ月止める。28万 × 24 = 672万。
そして予定している現金は1,000万です。672万を上回っているので、別枠で積む必要はありませんでした。
前回の記事で「FIRE計画に下落耐性の項目がなかった」と書きましたが、正確ではありませんでした。項目としては書いていなかったけれど、別の目的で積んでいた現金が、結果的に下落対策も兼ねていた。そういうことです。
意図していなかったものが役に立っていた、というのは、あまり自慢できる話ではありません。ただ、これから計算する人には先に言えます。生活防衛資金を「緊急時の保険」としてだけ見積もると足りません。下落時に取り崩しを止める用途も兼ねるので、その両方を通る額にしておく必要があります。
この計算が崩れる条件が、ひとつだけあります
ここまで全部、ひとつの前提の上に乗っています。
妻の24万と、業務委託の20万。合計44万が続くこと。
取り崩しが月28万で済むのも、現金1,000万で2年もつのも、この44万があるからです。
崩れたらどうなるか、計算してみました。
- 妻が働けなくなった場合(体調、親の介護など): 不足が月28万 → 52万
- 2年分の現金が必要な額: 672万 → 1,248万
1,000万では足りなくなります。
業務委託が取れなかった場合も同じです。むしろこっちのほうが確率は高いかもしれません。50歳から新しく仕事を取ってくる話なので。
正直に書くと、ここが自分の計画で一番弱いところです。相場の下落は過去データから確率を見積もれます。でも妻が働けるかどうか、自分が仕事を取れるかどうかは、シミュレーションのしようがありません。
エクセルに入れる数字がないのです。はい、これもExcelで管理していますが、この欄だけずっと空白です。
計算できない部分を引き受けないと、FIREは実現しない
ここまで書いてきて、自分でも整理がつきました。
必要額は計算できます。4,500万から7,500万。内訳も出せます。運用資産6,500万と現金1,000万。下落に何年耐えられるかも、2022年の実績から24ヶ月と出せます。
計算できる部分は、けっこう計算し尽くせるものだと思いました。
それでも最後に、計算できない部分が残ります。妻が働き続けられるか。自分が50歳から仕事を取れるか。娘が本当に私立に行くのか。どれも数字にならない。
そして、このリスクを取らないとFIREは実現しないんだろうな、と思っています。
全部が計算できるなら、それはもうFIREではなくて、ただの確定した予定です。計算しきれない部分があるから、踏み出すのに決断が要る。資産5000万でサイドFIREが成立すると分かった時点で動けなかったのも、たぶん同じ理由でした。あのとき足りなかったのはお金ではなく、この空白を引き受ける覚悟のほうです。
今は6,050万。3年後に50歳です。
数字のほうは、たぶん間に合います。問題は空白のほうですが、こればかりは埋まるのを待っていても仕方がない気がしています。
計算しても消えなかった不安の話は、Noteのほうに置いています。
※この記事は個人の体験・試算に基づくものであり、特定の投資手法やライフプランを推奨するものではありません。必要額は家庭の状況で大きく変わります。判断はご自身の責任で行ってください。

関連記事
6000万を割って気づいた。サイドFIRE計画にメンタルの項目がなかった
47歳・資産が6030万から5850万まで減った1ヶ月半の記録です。日経は上がったのに資産は減りました。下落局面で自分を支えていたのが給料だったと気づき、FIRE計画を見直します。
資産6000万に届いた3日前は5780万。何が効いたのか全部計算した
47歳・資産6000万到達の記録です。8月3日に5780万、8月6日に6030万。3日で250万増えた要因を積立・賞与・相場に分解し、50歳サイドFIRE計画への影響まで試算しました。
6000万まであと一歩、で5800万に戻される。資産が増えるほど1%が重い
資産5800〜5900万を行き来し、6000万の大台にあと一歩届かない記録。変動額が増える現実と、それでも毎月37万の積立を変えない判断を書きます。