6000万を割って気づいた。サイドFIRE計画にメンタルの項目がなかった
47歳・資産が6030万から5850万まで減った1ヶ月半の記録です。日経は上がったのに資産は減りました。下落局面で自分を支えていたのが給料だったと気づき、FIRE計画を見直します。
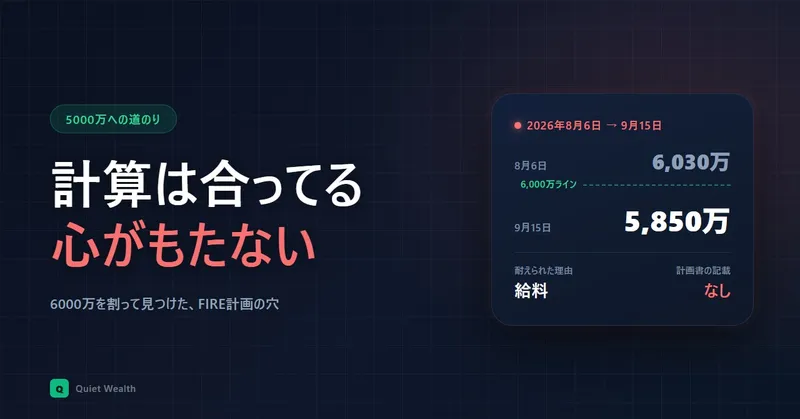
6000万に乗ったと書いた9日後に、乗る前の水準に戻っていました
9月15日ごろ、証券口座が5850万になっていました。
この数字、見覚えがあります。8月3日が5780万でした。つまり6000万に駆け上がる直前の場所まで、きれいに戻ってきたことになります。
8月6日に6030万に乗った話をブログに書いたのが9月6日です。その9日後の数字がこれでした。
あの記事の最後に、こう書いていました。「6000万に届くことと6000万に居座ることは、まったく別の問題です」。予想が当たったところで1円も増えないのは前回書いたとおりですが、今回は当たり方が早すぎました。
今日9月22日時点で5916万です。底からは少し戻していますが、大台の下にいます。
日経平均は上がっていました。それでも減りました
ここが今回いちばん説明のいる部分です。
9月18日、日銀が政策金利を1.0%から1.25%に引き上げました。1995年以来、31年ぶりの水準だそうです。普通に考えれば利上げは株価の重しになりますが、その日の日経平均は一時1300円以上値上がりして、終値は882円高の6万5000円台でした。
為替も円安方向に動きました。利上げしたのに円が売られて、156円台前半から157円台です。
株高と円安。ドル建ての投資信託を持っている人間にとっては、両方とも追い風のはずの組み合わせです。
なのに、私の口座は減っていました。
種明かしは単純で、僕が持っているのはFANG+とNASDAQ100とオルカンだからです。日経平均はほとんど関係ありません。
米国側の数字を並べます。
- S&P500:9月4日 7,718.60 → 9月14日 7,619.98(約1.3%下落)
- NASDAQ:9月4日 26,506.99 → 9月14日 26,186.41(約1.2%下落)
NASDAQは6月上旬から高値を更新していない状態が続いています。下落の理由として挙げられているのが、AI関連への警戒感と、FRBの利上げ観測です。米国の主要企業が「技術が自分たちの制御できる範囲を超えて進んでいる」と言い出したあたりから、空気が変わったようでした。
ここで注意しておきたいのが、この期間も月37万の積立は自動で買い付けられているという点です。新しいお金を入れてなお減っているので、相場での目減りは表面の数字よりさらに大きいことになります。
ニュースで「日経平均、最高値圏」と流れている横で、自分の口座は減っている。この状況、8年やっていても毎回ちょっと混乱します。
積立についても一応、書いておきます。
売っていません。積立額も変えていません。現金比率もそのままです。
これは意志が強いからではなくて、単に自動買付の設定にしているからです。止めるには自分で解約の操作をしないといけない。つまり、何もしなければ勝手に買われます。判断する余地を残していないので、判断しようがない。
8年続いた理由を1つだけ挙げろと言われたら、たぶんこれです。
この話はもう何度か書いているので、今回はここまでにします。今回書きたいのは、行動ではなく、その裏で自分の頭がどうなっていたかのほうです。
「暴落したら口座を見るな」が成立しない理由
下落時のメンタル対策として、よく言われるのが「口座を見るな」です。ログインしない、アプリを消す、見るのは年1回でいい。
僕はこれ、無理でした。
まず、見ないとウズウズします。減っていると分かっていても見ます。これは性分なので直らないと思っています。
ただ、それ以上に大きい理由があります。
朝のニュースで、ダウ平均をやってしまうからです。
テレビをつければ株価が流れてきます。見に行かなくても、向こうから来る。口座を開かなかったところで「昨日の米国市場は下落」という情報はもう頭に入っているので、確認を我慢したところで気分は変わりません。むしろ「いくら減ったか分からない」という宙ぶらりんのほうが落ち着かない。
だから僕は、下落局面でも口座の見方を一切変えていません。毎日見ます。
「見ない」という対策は、情報を遮断できる環境でしか成立しません。テレビもスマホもある普通の生活では、実際には選べない選択肢だと思っています。
では何で自分を守っていたのか。ここを掘っていったら、思っていたのと違う答えが出てきました。
守ってくれていたのは給料でした
正直に書きます。今回の下落、けっこう効きました。
今もギリギリ耐えている、という感覚です。乗り越えた話としてまとめられません。
で、なぜ耐えられているのかを考えたときに出てきた答えが、毎月の給料でした。
180万減っても、25日には給料が振り込まれます。生活費が払えます。積立の37万も、口座を取り崩さずに給料から出ています。資産が減っている期間中、僕の生活はひとつも変わっていません。
つまり、口座の数字が減っても生活が無傷で済む構造になっている。これが緩衝材として効いていたということです。
ここまでは、まあそうだろうな、という話です。問題はこの先でした。
50歳サイドFIRE計画に、この項目が入っていませんでした
4月に50歳でサイドFIREする計画書を書きました。3年半後の資産、取り崩し額、教育費、年金までの繋ぎ、90歳までのシミュレーション。FP2級の知識を全部投入して詰めたつもりでした。その前段として資産5000万でサイドFIREが成立するかを計算した記事もあって、あわせて2本、数字はかなり真面目に詰めています。
その計画書を読み返して、抜けている項目に気づきました。
資産が減り続ける局面で、自分のメンタルがもつのかという検討が、1行も入っていません。
計画書に書いてあるのは、年4%で運用しながら月28万取り崩す、という設計です。数字としては成立しています。ただしこれは、資産が右肩上がりか、悪くても横ばいであることを前提にした絵です。
じゃあ、こうなったらどうなるか。
- 資産が減っている
- 取り崩しているので、さらに減る
- そして給料がない
今回の下落で僕を支えていた緩衝材が、FIRE後は存在しません。同じ180万の下落でも、意味がまったく違います。今は「減ったなあ」で済んでいるものが、そのときは「このまま減り続けたらどうなるんだ」に変わるはずです。
想像してみて、正直ゾッとしました。
計算上は成立する計画でも、実行する人間が途中で耐えられなければ、そこで終わります。4%ルールは市場のデータから導かれた数字ですが、口座を見ている人間の心臓については何も保証してくれません。
本当の防衛ラインは6000万ではなく5000万でした
もうひとつ、今回はっきりしたことがあります。
自分の中で「やばい」と思うラインがどこか、という話です。
6000万を割ったとき、僕は落ち込みはしましたが、危機感は持ちませんでした。前の記事で「6000万は行動を起こすスイッチではなく、心理的な目印でしかない」と書いています。割ってみたら、本当にそのとおりでした。スイッチは入りません。
ただ、5000万を切ったら本格的にやばいと思う気がします。
この数字には根拠があります。8年かけて5000万に到達したのが、自分にとって最初の大きな区切りでした。そこを割るということは、積み上げの何年分かが消えるということです。6000万はマイルストーン、5000万はディフェンスライン。同じ大台でも、意味が違っていました。
前の記事では「マイルストーンは金額ではなく日付に置くべきだ」と書きました。その考えは今も変わっていません。ただ今回、金額のほうにも別の役割があることが分かりました。目標としての金額と、防衛線としての金額は、別の数字です。
計画書に足す項目を決めました
ここまで書いてきて、計画書に足すべきものが見えてきました。
1つ目は、下落の実績値です。「年5%下落」のような仮定ではなく、実際に自分が経験した下落幅(今回なら1ヶ月半で180万、率にすると約3%)と、そのとき自分がどう感じたかを記録しておく。数字だけの想定は、体験の裏づけがないと機能しません。FIREまでの日数を計算するアプリを自分で作って毎朝眺めていますが、あれも上がる前提の数字しか出してくれないので、下落シナリオを足す必要があります。
2つ目は、防衛ラインの明文化です。5000万を割ったときに何をするのか。何もしないのか、業務委託の比率を上げるのか、取り崩しを一時停止するのか。決めていないと、その場の気分で決めることになります。
3つ目は、緩衝材の代わりです。FIRE後に給料の代わりになるものを何にするか。計画書では業務委託で月20万を想定していますが、あれを「収入」としてではなく「メンタルの緩衝材」として設計し直す必要があります。額より、途切れないことのほうが大事かもしれません。
まだどれも手をつけていません。今回は、抜けている項目を見つけたところまでです。
減ることまで含めて計画だと思います
8年やってきて、資産が増える局面の練習はさんざんしてきました。暴落で売らない練習も、それなりにしてきたつもりです。
でも、減っている状態が続くことのメンタルは、練習できていませんでした。暴落は一瞬で終わりますが、じわじわ減り続けるのは別の筋肉を使います。
今回の1ヶ月半は、その筋肉が自分にどれくらいあるかを測る機会になりました。結果は「ギリギリ」です。給料というサポーターを巻いた状態で、ギリギリ。
サポーターを外して走るのがFIREなら、測っておいてよかったと思っています。
明日もやることは変わりません。買付日に口座を開いて、今月もちゃんと買えたなと確認して、閉じる。数字が6000万の上にあろうが下にあろうが、そこは8年間ずっと同じです。
資産が減っている時期と、仕事がうまくいっていない時期が重なると何が起きるのか。そっちの正直な話はNoteに書きました。
※この記事は個人の体験・記録に基づくものであり、特定の投資手法や銘柄を推奨するものではありません。投資判断はご自身の責任で行ってください。

関連記事
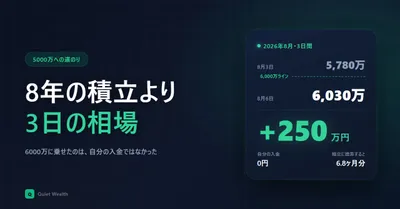
資産6000万に届いた3日前は5780万。何が効いたのか全部計算した
47歳・資産6000万到達の記録です。8月3日に5780万、8月6日に6030万。3日で250万増えた要因を積立・賞与・相場に分解し、50歳サイドFIRE計画への影響まで試算しました。
6000万まであと一歩、で5800万に戻される。資産が増えるほど1%が重い
資産5800〜5900万を行き来し、6000万の大台にあと一歩届かない記録。変動額が増える現実と、それでも毎月37万の積立を変えない判断を書きます。
40代・資産5000万のサイドFIRE計画書|46歳が3年半後(50歳)に実行する全試算
資産5000万の40代会社員が、3年半後の50歳でサイドFIRE(バリスタFIRE)する計画を本気で試算。資産推移・必要収入・教育費1000万・年金繋ぎ・90歳までの取り崩しまで、FP2級の知識で全部詰めた記録