資産6000万に届いた3日前は5780万。何が効いたのか全部計算した
47歳・資産6000万到達の記録です。8月3日に5780万、8月6日に6030万。3日で250万増えた要因を積立・賞与・相場に分解し、50歳サイドFIRE計画への影響まで試算しました。
6000万に乗る3日前、資産は5780万でした
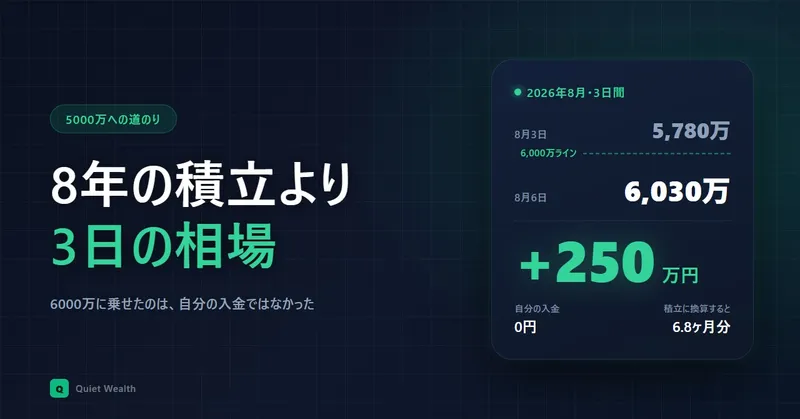
2026年8月3日。証券口座を開いたら、5780万でした。
6月にこのブログで、資産が5800万から5900万のあいだを行ったり来たりしていて、6000万の大台には一度も乗れていない、と書きました。その記事を書いてから6週間。数字は、そのとき書いた下限すら割っていました。
毎月37万を積み立てています。7月には賞与も入りました。それだけ入金しておいて、資産は減っている。
計算するまでもなく、相場に持っていかれた分のほうが大きかったということです。
この間、口座は毎日見ていました。前に「減ってたら見なかったことにして閉じる」と書いたことがありますが、7月に関してはそれをやめていました。理由は自分でもよくわかりません。下がっていく過程が、なんというか、見ていて飽きなかったんだと思います。
7月に何が起きていたのか
数字を並べておきます。ここを押さえておかないと、このあとの話がただの自慢話になってしまうので。
2026年7月の日経平均は、月間で8.13%下落しました。4ヶ月ぶりの反落です。7月24日にはAI投資への警戒感から1日で2.73%下げ、7月29日には61,434円まで落ちました。6月22日につけた年初来高値の72,831円から、15%ほど削られた計算になります。
同じ月に、為替も暴れていました。7月23日、ドル円が163.99円をつけています。1986年12月以来、約40年ぶりの円安水準でした。その8日後の7月31日、日米の協調介入が入って急落。
僕の資産はドル建ての投資信託が中心です。つまり株価と為替の両方を浴びます。7月の後半は、株安と円高が同じ方向に効いた期間でした。両方がマイナスに揃うと、こうなります。5780万。
ここまでが前半戦です。
3日で250万。積立6.8ヶ月分が勝手に乗った
8月6日、口座を開いたら6030万になっていました。
3日前が5780万です。差は250万。
最初は桁を見間違えたと思って、一度アプリを閉じてから開き直しました。数字は変わりませんでした。喜びより先に、みぞおちのあたりがすっと軽くなる感じがあったのを覚えています。安心とも違う、力が抜けるような感覚でした。
種明かしをすると、これは僕が何かをした結果ではありません。7月29日に61,434円まで落ちた日経平均は、8月5日に66,300円台までV字回復しています。1週間で5,000円近い戻りです。8月3日から6日の資産増は、この回復にそのまま乗っただけでした。
念のため書いておくと、7月の賞与はこの250万には含まれていません。賞与の入金と買い付けは、この3日間の外側で終わっています。つまり250万は、入金ゼロで増えた分です。
自分の毎月の積立額は37万です。
250万 ÷ 37万 = 6.8。
3日間の相場が、僕の6.8ヶ月分の入金と同じ仕事をしました。8年間、毎月欠かさず積み立ててきた人間としては、なかなか複雑な計算です。
そして、その裏返しもあります。6月20日から8月3日までの6週間、僕は積立と賞与を投入し続けて、資産を20万減らしました。入れても減る期間と、入れなくても増える期間。どちらも僕の努力とは無関係に決まっています。
大台に乗って、何をしたか
何もしていません。
売却はゼロ。積立額は37万のまま。現金比率も15%から動かしていません。買い増しもしていません。
6月の記事で「一部だけ利確しておこうか、という考えは一瞬も浮かばなかった」と書きました。ただ、あれは届いていない時点での話です。想像で書いた強がりだった可能性は、自分でも疑っていました。
実際に乗ってみて、どうだったか。同じでした。売る理由が見つからなかった、というほうが正確かもしれません。3日で250万動くものに対して、「キリのいい数字に乗ったから」というのは、売却の根拠としてあまりに弱い。
ただし、行動が変わらなかっただけで、心のほうは正直に動いています。財布の紐が少し緩んだ自覚があります。そのへんの、数字にならない部分はNoteのほうに書きました。
今は6015万。バッファは15万しかありません
9月に入って、相場はまた向きを変えました。
日経平均は9月2日の終値で64,325円。8月のV字回復の高値からは下げています。ドル円も9月4日には155円台前半まで円高が進みました。日銀の利上げ観測が効いている、というのが解説記事の言い分です。
で、今の資産が6015万です。
6000万まで、あと15万。
前の記事で、資産6000万だと1%動くだけで60万動く、と書きました。だとすると15万は0.25%です。0.25%。相場からすれば、朝と昼で入れ替わる程度の誤差でしかありません。
つまり僕は大台に「乗った」のではなく、大台のふちに指をかけている状態です。
6月の記事で、6000万に「届く」ことと6000万に「居座る」ことはまったく別の問題だ、と書きました。あれは当時の予想で書いた一文でしたが、2ヶ月半後にその通りの数字が出てきました。予想が当たったからといって、1円も増えないのが悲しいところです。
50歳サイドFIRE計画は、どう変わったか
4月に、50歳でサイドFIREする計画書を書きました。そのときの前提はこうです。
- 現在資産(46歳): 約5,000万
- 月の積立: 37万
- 50歳時点の想定資産: 約8,000万(年7%運用前提)
- サイドFIREが成立する最低ライン: 4,500万
今47歳で、6,015万です。ここから3年で50歳になります。
電卓を叩き直しました。はい、今回もExcelです。
- 積立だけ: 37万 × 36ヶ月 = 1,332万
- 相場が完全に横ばいの場合: 6,015 + 1,332 = 約7,350万
- 年7%で回った場合: 約8,800万
- 年5%下落が続いた場合: 約6,600万
一番きついシナリオでも、サイドFIRE成立ラインの4,500万は大きく上回っています。相場が横ばいでも7,350万。当初計画の8,000万にはわずかに届きませんが、これは4月時点の年7%という前提が強気だっただけの話で、計画そのものが崩れたわけではありません。
そもそも僕のサイドFIREは、資産だけで生活を賄う設計になっていません。50歳以降の内訳はこうです。
- 妻の収入: 月24万
- 自分の業務委託収入: 月20万
- 資産からの取り崩し: 月28万
合計で月72万。このうち資産に働いてもらうのは28万だけです。年間にすると336万。7,350万に対する取り崩し率は4.6%になります。4%ルールから見ると少し高いのですが、妻が働き続けてくれる前提と、業務委託の20万が入る前提で成立させています。
つまり6,015万という数字は、そのまま生活費に化ける資産ではありません。ここは強調しておきたいところです。現金比率は15%で、金額にすると900万ほど。このうち500万は生活防衛資金として、何があっても動かさないと決めています。残り5,100万強が実際に働いている部分ということになります。
そもそも資産5000万でサイドFIREを計算したとき、意外と近いと気づいたのが去年ではなく今年の4月です。あれから半年も経っていません。半年で1000万増えたことより、半年前の自分が「動けない」と書いていたことのほうが、今読み返すと引っかかります。
数字だけ見れば、49歳、あるいは48歳への前倒しも検討できる位置にいます。
それでも、50歳は動かしません
前倒しはしません。金額がいくらになろうと、50歳です。
理由は、この記事でずっと書いてきたことに尽きます。
金額は、僕が決められないからです。
3日で250万増える。6週間積み立てて20万減る。この振れ幅の中に目標を置くと、目標のほうが勝手に動きます。6000万に届いたと思ったら、翌週には5900万台。前倒しできると思って49歳に設定した瞬間に、相場が15%下げて元の木阿弥、ということが普通に起こり得ます。
一方で、50歳という日付は動きません。相場がどうなろうと、僕は3年後に50歳になります。これは僕にコントロールできる数少ないもののひとつです。というより、向こうから勝手にやってくるので、コントロールする必要すらない。
だから、マイルストーンを金額から日付に移しました。
これは8年やってきて、たぶん一番大きな考え方の変更です。3000万を超えたあたり、たしか5年か6年前だったと思うのですが、あの頃からずっと、次は5000万、次は6000万と、金額の階段を登ってきました。その階段が、実は毎日100万円ぶん揺れていることに、6000万まで来てようやく実感が追いついたということだと思います。
資産額を目標にしていると、相場が良い日は前進した気になり、悪い日は後退した気になります。8年やってわかったのは、そのどちらもだいたい錯覚だということです。
今日もやることは変わりません
書きながら気づいたのですが、この記事は「6000万に到達しました」という報告のつもりで書き始めて、途中から「到達は自分の手柄ではなかった」という話になっています。結論のほうが、勝手に変わりました。
積立を8年続けてきたことに意味がないとは思っていません。5780万という土台がなければ、3日間の250万も乗る場所がありませんでした。ただ、大台に乗った瞬間だけを切り取ると、そこに僕の意思は1ミリも入っていない。
そういうものだと思っておくくらいが、ちょうどいい気がします。
明日6000万を割っていても、たぶん僕は同じことをします。買付日に口座を開いて、今月もちゃんと買えたなと確認して、閉じる。3年後まで、あと36回。
大台に乗ったあとで財布の紐が緩んだ話と、買おうとして来年に回したものについては、Noteのほうに書きました。
※この記事は個人の体験・記録に基づくものであり、特定の投資手法や銘柄を推奨するものではありません。投資判断はご自身の責任で行ってください。

関連記事
6000万まであと一歩、で5800万に戻される。資産が増えるほど1%が重い
資産5800〜5900万を行き来し、6000万の大台にあと一歩届かない記録。変動額が増える現実と、それでも毎月37万の積立を変えない判断を書きます。
40代・資産5000万のサイドFIRE計画書|46歳が3年半後(50歳)に実行する全試算
資産5000万の40代会社員が、3年半後の50歳でサイドFIRE(バリスタFIRE)する計画を本気で試算。資産推移・必要収入・教育費1000万・年金繋ぎ・90歳までの取り崩しまで、FP2級の知識で全部詰めた記録
資産5000万の40代が「サイドFIRE」を計算したら、意外と近かった
サイドFIREに必要な資産額を4%ルールで具体計算。完全リタイアではなく週3日働く形を、資産5000万・共働き・子育て中の46歳会社員が試算した結果と、40代スタートの現実的な道筋を書きます。